BetrugspräventionZahlungsbetrug direkt an der Quelle verhindern
Payhawk prüft Geschäftszahlungen, Firmenkarten, Ausgaben und Rechnungen, sodass Betrug und kostspielige Fehler gestoppt werden, bevor sie Kosten verursachen.


Prävention ist in jede Zahlung integriert
Betrug sieht selten wie Betrug aus. Ein Lieferant ändert seine Bankdaten, eine fingierte Rechnung geht ein, eine Spesenabrechnung betrifft eine nie erfolgte Ausgabe oder eine Karte wird dort eingesetzt, wo sie nicht eingesetzt werden sollte. Da 76 % der Unternehmen im vergangenen Jahr von Zahlungsbetrug betroffen waren, ist Payhawk darauf ausgelegt, jeden dieser Fälle zu erkennen, bevor Geld bewegt wird.
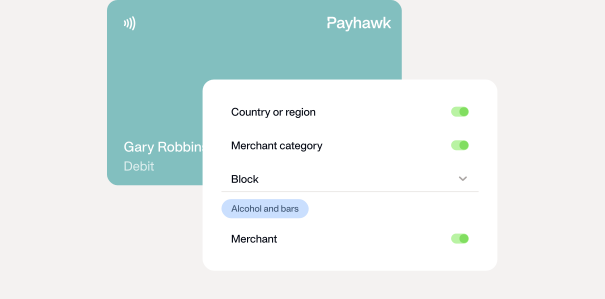
Sie bestimmen für jede Karte anhand von Händler, Kategorie, Land, Zeit und Limit, wo sie eingesetzt werden kann. Kartenzahlungen werden auf Grundlage Ihrer Ausgabenkontrollen automatisch abgelehnt.
Duplizierte Rechnungen und Spesenabrechnungen werden anhand von Betrag, Lieferant, Datum und Dokumentnummer automatisch gekennzeichnet. Liegt ein Bestellauftrag vor, bestätigt der 3-Wege-Abgleich, dass die Waren eingetroffen sind, bevor die Rechnung bezahlt wird.

Bei Überweisungen in EUR und GBP wird jeder Zahlungsempfänger überprüft – unabhängig davon, ob es sich um eine Lieferantenzahlung oder eine Rückerstattung an einen Mitarbeitenden handelt. Ein Name, der nicht mit dem Konto übereinstimmt, wird vor der Zahlung gekennzeichnet.
Wir überwachen Kartentransaktionen und Bankzahlungen, damit verdächtige Vorgänge schnell erkannt werden und Maßnahmen ergriffen werden können, bevor sie zum Problem werden.
Stärkere Kontrolle bei sensiblen Änderungen
Die Risiken werden durch strengere Zugriffsrechte, doppelte Genehmigungen und eine klare Dokumentation jeder Änderung deutlich minimiert.
Für Änderungen von Lieferantendaten, interne Geldtransfers und Workflow-Aktualisierungen ist eine zweite Genehmigung erforderlich. Sensible Änderungen werden also erst wirksam, nachdem eine zweite Person sie genehmigt hat.
Zahlungsbestätigung und Zahlungsfreigabe sollte von unterschiedlichen Personen durchgeführt werden. Legen Sie genau fest, wer die Bankdaten von Lieferanten bearbeiten darf.
E-Mail-Benachrichtigungen informieren über neue Zahlungsempfänger und Änderungen von Berechtigungen. Die Protokolle des Vier-Augen-Prinzips zeigen für jede Anfrage die Werte vor und nach der Änderung.
Das umfassende Toolkit zur Prävention von Zahlungsbetrug

Überprüfung des Zahlungsempfängers
Namen in neuen oder geänderten Bankdaten werden bei Zahlungen in EUR und GBP mit dem Zielkonto abgeglichen. Abweichungen werden markiert, bevor die Überweisung ausgeführt wird.

Duplikaterkennung und Abgleich
Doppelte Rechnungen und Spesenabrechnungen werden anhand von Betrag, Lieferant, Datum und Dokumentnummer gekennzeichnet. Liegt ein Bestellauftrag vor, bestätigt der 3-Wege-Abgleich vor der Zahlung, dass die Waren eingegangen sind.

Detaillierte Kontrollen für Firmenkarten
Für jede Karte werden Händler, Kategorie, Land, Zeit und Limit festgelegt. Karteninhaber können ihre eigenen Limits nicht erhöhen.

3-D-Secure-Authentifizierung
Bei Online-Kartenzahlungen über einem Schwellenwert wird der Karteninhaber aufgefordert, die Zahlung in der App zu bestätigen. Eine gestohlene Kartennummer allein reicht somit nicht aus.

Überwachung in Echtzeit
Bankzahlungen werden durch die Überprüfung des Empfängernamens und eine Sanktionsprüfung abgesichert sowie auf ungewöhnliche Vorgänge überwacht. Auch Kartenbewegungen werden überwacht; eine verdächtige Transaktion kann abgelehnt oder die Karte gesperrt werden.

Genehmigungs-Workflows
Zahlungen, Rechnungen und Ausgaben werden durch konfigurierbare Genehmigungs-Workflows geleitet und die Bearbeitung von Bankdaten von Lieferanten ist auf wenige namentlich festgelegte Personen beschränkt, sodass sensible Änderungen mehr als eine Person erfordern.

Aufgabentrennung
Die Aufgabe der Bestätigung von Zahlungsdetails ist von der Autorisierung einer Zahlung getrennt. Ebenso kann für die Aktualisierung von Lieferantendaten oder interne Geldtransfers die doppelte Autorisierung aktiviert werden. Sensible Änderungen werden also erst wirksam, wenn eine zweite Person sie genehmigt.

Vollständiger Prüfpfad
Jeder Vorgang wird protokolliert – mit Benachrichtigungen über neue Zahlungsempfänger und Berechtigungsänderungen sowie Vorher- und Nachher-Werten für jede Anfrage. So können Sie genau nachvollziehen, was passiert ist, und dies für Prüfer belegen.

Zwei-Faktor-Authentifizierung
Eine zusätzliche Identitätsprüfung bei der Anmeldung verhindert, dass ein gestohlenes Passwort allein Zugriff auf die Gelder Ihres Unternehmens ermöglicht.
Echte Finanzteams. Echte Ergebnisse.


„Die OCR markiert duplizierte Rechnungen und füllt die Felder aus – das ist wie das 4-Augen-Prinzip in der Praxis.“
Nadia Vanuytrecht


„Dies ist ein praktischer, papierloser und absolut sicherer Prozess. Bei Bedarf können Sie die Karte innerhalb einer Minute sperren. Finanzverantwortliche können Limits und den Zugriff auf alle Ausgaben in Echtzeit verwalten.“
Polina Kasaboneva, CFO


„Mit dem Tool, das wir zuvor genutzt haben, hatten wir bei bestimmten Informationen das Gefühl, im Blindflug unterwegs zu sein. Ich wusste nicht, wo ich Anpassungen vornehmen sollte, und konnte Dinge nicht schnell genug herausfinden. Mit Payhawk behalten wir nun Transparenz und Kontrolle über unsere Ausgaben, selbst wenn sich die Anzahl der Belege und Rechnungen vervielfacht. Und die Nachverfolgbarkeit von Payhawk ermöglicht es uns, unsere liquiden Mittel dort zu investieren, wo sie die höchste Rentabilität erzielen.“
Adrià Vázquez, CFO
Die Leistungsfähigkeit von Unternehmenslösungen – ohne deren Komplexität
Verwalten Sie Mitarbeiterausgaben zusammen mit allen anderen Unternehmensausgaben. Mit Payhawk haben Sie auf einer einzigen Plattform die vollständige Kontrolle über Ihre Richtlinien, Arbeitsabläufe und Zahlungen.

Smartcards mit integrierter Kontrolle

Mitarbeiterausgaben prüfen und erstatten

Automatisierte Rechnungsbearbeitung

Vollständig digitalisierte Erfassung der Mitarbeiterausgaben, Spesenabrechnungen mit individuell festgelegten Genehmigungswegen und direkte Rückerstattung auf die Bankkonten der Mitarbeitenden. Link

Steigern Sie die Leistungsfähigkeit Ihres Teams mit einer Reihe von Kl-Agenten. Sie erledigen Finanzaufgaben präzise und sorgen dafür, dass Ihr Team weniger Zeit mit Routineaufgaben verbringen muss.
Steigern Sie die Produktivität Ihres Teams mit automatisierter Kreditorenbuchhaltung auf ein neues Niveau
FAQs
Payhawk integriert Prävention in jede Zahlung, Karte, Ausgabe und Rechnung. Payhawk überprüft Zahlungsempfänger vor einer Überweisung, erkennt duplizierte und fingierte Rechnungen, kennzeichnet betrügerische Spesenabrechnungen, wendet detaillierte Kontrollen auf jede Karte an und überwacht Karten- sowie Bankzahlungen, damit Betrug gestoppt wird, bevor Geld das Unternehmen verlässt.
Dies ist der klassische Betrug durch das Vortäuschen eines Lieferanten und die Änderung von Bankdaten. Payhawk gleicht den Namen des Zahlungsempfängers mit dem Zielkonto ab und kennzeichnet Abweichungen, bevor eine Zahlung gesendet wird. Bei neuen Lieferanten wird zudem eine Warnung angezeigt. Sie können festlegen, wer die Bankdaten von Lieferanten bearbeiten darf. Für sensible Änderungen ist eine zweite Genehmigung erforderlich, sodass eine einzelne Person Gelder nicht allein umleiten kann.
Die Duplikaterkennung markiert Duplizierungen bei Betrag, Lieferant, Datum und Dokumentnummer. Der 3-Wege-Abgleich verhindert fiktive Rechnungen, denen kein Bestellauftrag oder Lieferschein zugrunde liegt, und eine Warnung bei erstmaligen Lieferanten sorgt für eine zusätzliche Prüfung, bevor ein neuer Lieferant bezahlt wird.
Payhawk kombiniert Prüfungen durch Kartennetzwerk, Zahlungsabwickler und 3-D Secure mit einer Überwachung, die eine verdächtige Transaktion zur Prüfung kennzeichnen, ablehnen oder die Karte sperren kann.
Doppelte Spesenabrechnungen werden anhand von Betrag, Lieferant, Datum und Dokumentnummer gekennzeichnet. Wird ein markiertes Feld nach dem Einreichen bearbeitet, erhält die prüfende Person eine Benachrichtigung. Belege werden jeder Ausgabe zugeordnet, Genehmigungsprüfungen erkennen Verstöße gegen Richtlinien, und Karten können automatisch gesperrt werden, wenn Ausgaben wiederholt verspätet eingereicht werden.
Ihre Gelder werdern durch J.P. Morgan und andere regulierte Instituten gesichert. Payhawk ist ein reguliertes E-Geld-Institut im Vereinigten Königreich und im EWR und verfügt über die Zertifizierungen PCI DSS Level 1, SOC 1 und SOC 2 Type 2 sowie ISO 27001. Kartenzahlungen erfolgen über die Infrastruktur eines Visa Principal Members und sind durch 3-D Secure-Authentifizierung geschützt.
Ausgabenkontrolle stellt sicher, dass legitime Ausgaben den Richtlinien entsprechen. Betrugsprävention verhindert, dass unrechtmäßige Ausgaben das Unternehmen überhaupt verlassen. Payhawk bietet beides, doch die Lösungen dienen unterschiedlichen Zwecken: Richtlinienkonformität einerseits und verifizierte, geschützte Zahlungen andererseits.
Betrug mit Firmenkarten verursacht direkte finanzielle Verluste sowie administrativen Aufwand, um Transaktionen anschließend bei der Bank anzufechten. Detaillierte Kontrollen, genehmigungspflichtige Limits und Überwachung in Echtzeit reduzieren sowohl Verluste als auch den Aufwand für die Nachbearbeitung.
Payhawk synchronisiert sich mit dem ERP und der Buchhaltungssoftware, die Sie bereits nutzen. So ergänzt die Betrugsprävention Ihre bestehende Systemlandschaft, statt sie zu ersetzen. Ihre Gelder werden weiterhin von J.P. Morgan gesichert. Wenn Sie Ihre Ausgaben über Payhawk abwickeln, verzichten Sie also nicht auf diesen Schutz.